Беспилотные грузовики на магистралях: экономика перевозок и барьеры безопасности
Оснащение седельного тягача системой автономного управления увеличивает его стоимость на $125–150 тыс. к базовым $200 тыс.
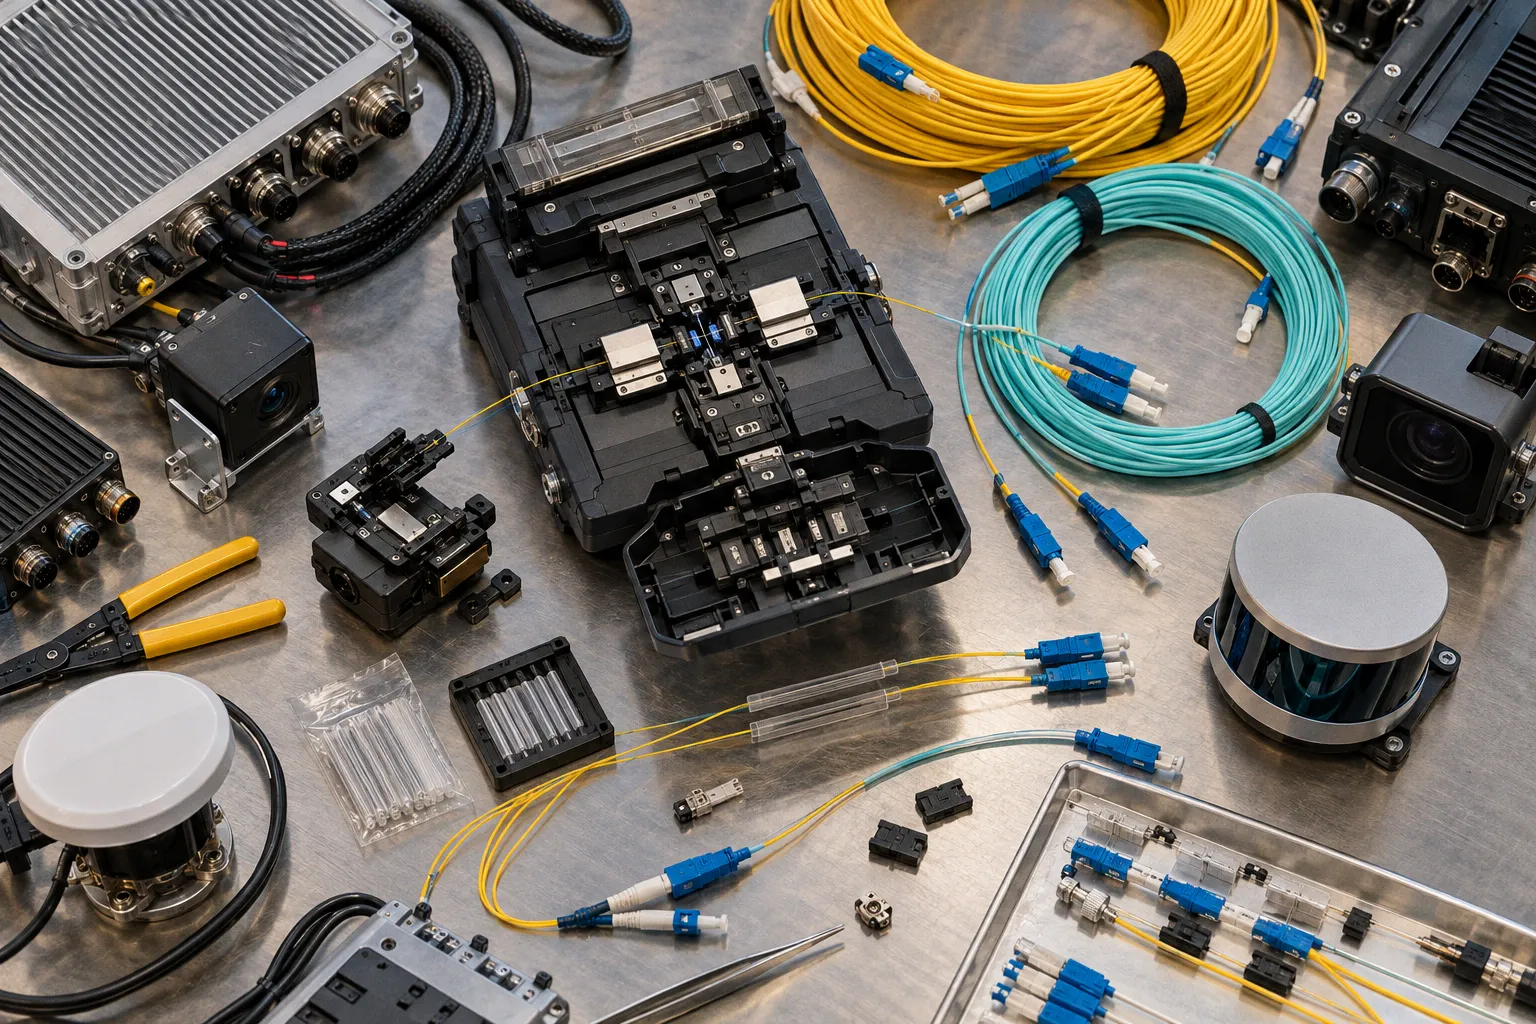
По оценке Goldman Sachs Research, лидары, радары, камеры и бортовые вычислители доводят CAPEX магистрального беспилотного грузовика до $325–350 тыс. Надбавка составляет 63–75% цены обычной машины, поэтому вопрос «когда окупится» здесь превращается в вопрос о годовой загрузке, водительском времени и стоимости обслуживания сенсорного контура.
Потолочная оценка McKinsey обещает сокращение совокупной стоимости магистральной перевозки до 42% на милю. На российских участках М-11, М-12 и ЦКАД фактическое снижение издержек пока составляет 10–14%, включая круглосуточную работу и экономию топлива при крейсерской скорости 80–85 км/ч. Разрыв между прогнозом и текущим результатом показывает главное: экономика беспилотных грузовиков на магистралях работает на длинных маршрутах с предсказуемым грузопотоком и высокой загрузкой, тогда как универсальная замена водителя остается дорогой.
От пилотного коридора к коммерческой эксплуатации
Первые коммерческие рейсы беспилотных тягачей на трассе М-11 «Нева» начались в 2023 году. К осени 2026 года на федеральных магистралях России работали 121 автономный грузовик, а совокупный пробег парка на М-11 достиг 6 млн км без зарегистрированных ДТП. В США коммерческие пилоты также смещаются с городских улиц и складских маршрутов на выделенные коридоры в южных штатах.
Такая география определяет бизнес-модель. hub-to-hub предполагает движение между заранее определенными терминалами или логистическими узлами по цифровой карте, согласованному маршруту и географическому ограждению. Перевозчику не нужно решать задачу произвольного городского вождения: к началу рейса автомобиль уже находится вknown corridor, а опасные участки можно ограничивать по скорости, времени и погоде.
Вместе с тем выделенный коридор не означает полностью автономную кабину. Текущая модель остается гибридной. В кабине может оставаться оператор безопасности, а удаленная диспетчерская группа — контролировать движение и помогать при сложной ситуации. Для коммерческого эффекта значение имеет не только сам факт автономного руля, но и то, сколько времени машина проводит без человека за рулем и сколько груза перевозит в сутки.
Экономический смысл беспилотной магистрали создает связка «больше пробега — меньше водительского времени». Лидар сам по себе эту модель не окупает.
Переход к массовой эксплуатации зависит от тиражируемости. В М-11, М-12 и на ЦКАД можно накапливать карту маршрутов, протоколы безопасного прохождения сложных участков, историю ремонтов и данные о вмешательстве операторов. На новом направлении часть этой работы начинается заново. Чем больше автономных грузовиков проходит по одинаковой инфраструктуре, тем дешевле обходятся проверки, обслуживание и юридическое сопровождение.
Экономика беспилотных грузовиков: где возникает TCO
Средняя стоимость эксплуатации пилотируемого грузовика в США составляет $2,26 за милю. По данным ATRI, около $1,00 приходится на зарплату и льготы водителя — почти 44% всех операционных расходов. Именно этот показатель создает основной потенциал для OPEX автономной машины.
Оценка McKinsey в 42% основана на нескольких эффектах одновременно: исключение водительской ставки, оптимизация расхода топлива, круглосуточная загрузка и сокращение простоев. Каждый из них зависит от маршрута. На коротких или смешанных плечах грузовик вынужден часто перестраиваться, менять скорость, проходить городские участки и пересекаться с потоком машин, у которых нет заранее согласованного цифрового маршрута.
Для оценки окупаемости надбавки в CAPEX можно использовать простую арифметическую модель. Пробег 300 тыс. км в год равен примерно 186 тыс. миль.
| Сценарий | Валовая экономия на пробеге 300 тыс. км в год | Простая окупаемость надбавки $125–150 тыс. |
|---|---|---|
| Полное исключение водительской ставки в размере $1 за милю | около $186 тыс. в год | примерно 0,7–0,8 года |
| Фактическое снижение затрат на 10–14% от базовых $2,26 за милю | около $42–59 тыс. в год | примерно 2,1–3,6 года |
| Снижение на 10–14% при сохранении пробега около 150 тыс. км в год | около $21–29 тыс. в год | примерно 4,2–7,1 года |
Расчет использует американскую базу стоимости мили и не учитывает стоимость финансирования, ремонт сенсоров, связь, страхование, простои, остаточную стоимость оборудования и оператора безопасности. Поэтому верхняя строка показывает потолок модели, а две следующие дают более близкий к текущей практике диапазон.
При полном снятии водительской ставки простая окупаемность оборудования за год достигается при пробеге примерно 201–241 тыс. км в год. Именно поэтому пробег 300 тыс. км, заявленный для беспилотной машины, важен для инвестиционного решения. Автономность повышает потенциальную производительность, но грузопоток должен заполнить дополнительные рейсы. Иначе truck простаивает, а надбавка в CAPEX остается.
Стоимость переносится в сервис и цепочки поставок
Закупка самих лидаров, радаров, камер и вычислителей — только первая часть статьи расходов. Масштабирование парка создает спрос на смежную инфраструктуру:
- Сервисные центры получают постоянный поток диагностики, калибровки и замены компонентов. Повреждение оптики или замена кузовной детали после ДТП могут потребовать настройки всей сенсорной системы.
- Программное обеспечение, карты и телематика требуют регулярных обновлений, проверки версий и защиты каналов управления. Сбой при обновлении способен остановить сразу несколько машин.
- Оператору необходимы удаленная диагностика, связь с машиной и круглосуточная поддержка. По мере роста парка число специалистов не увеличивается пропорционально числу грузовиков, но их услуги остаются в OPEX.
- Терминалы и логистические узлы должны принимать машины по расписанию, обеспечивать заряд, если используется электрический тягач, и управлять интервалами между рейсами.
- Банки и лизинговые компании закладывают в стоимость финансирования риск устаревания сенсорного оборудования и неопределенную остаточную стоимость электроники.
Эффект масштаба здесь двойственный. Крупный заказ снижает цену комплектующих, а накопленная статистика удешевляет обслуживание. Одновременно интеграция, валидация и юридическое оформление каждого нового типа машины сохраняют высокую фиксированную стоимость.
Электрические магистральные тягачи: две технологии в одном CAPEX
Электрические магистральные тягачи следует считать в отдельной строке инвестиционной модели. Электрификация меняет структуру затрат на аккумулятор, зарядную инфраструктуру и обслуживание силовой установки. Автономность добавляет сенсоры, вычислители, ПО и сервисный контур.
При ежедневном пробеге в сотни километров электрификация может снизить OPEX топлива, однако результат зависит от полезной нагрузки, времени зарядки, состояния сети и режима использования батареи. Автономный надбавка при этом никуда не исчезает. Для электрического беспилотного тягача требуется объединенный расчет полного TCO, включая стоимость оборудования, заряд, ремонт, связь и остаточную стоимость батареи.
Производительность: 300 тысяч километров без усталости
Беспилотный грузовик способен проходить до 300 тыс. км в год против примерно 150 тыс. км у машины с водителем. Удвоение пробега обеспечивают круглосуточный график и отсутствие жестких ограничений по режиму труда и отдыха. Водитель больше не становится узким местом между двумя рейсами, и транспортное средство может выходить на линию в периоды, когда обычные машины простаивают.
Эффект складывается из трех составляющих. Первую дает дополнительный пробег. Вторую — стабильная крейсерская скорость 80–85 км/ч, которая, по данным российских испытаний, снижает расход топлива. Третью дает сокращение водительского времени, если оператор безопасности постепенно выводится из контура движения.
Грузопоток при этом остается главным ограничением. Машина без груза не создает выручку, а пустой рейс увеличивает издержки. Диспетчерской системе необходимо связывать расписание беспилотных тягачей с окнами погрузки, доступностью водителей на обычных фурах, ремонтными слотами и пропускной способностью терминалов. Чем выше доля груженых километров, тем быстрее CAPEX конвертируется в снижение себестоимости перевозки.
Методически полезен подход из гайдов по билдам и тактике: сначала вычисляется результат в пределах бюджета, затем проверяются узкие места. Автономный парк устроен похожим образом: лидар покупает функцию, а связь, ремонт и простой способны съесть весь эффект.
Отдельная задача — баланс парка. Если часть машин работает по 300 тыс. км, а остальные стоят на обычном графике, средний показатель fleet ухудшится. Следовательно, коммерческий эффект считается по всему парку, включая резервные машины, сроки обслуживания и простой после ДТП.
Безопасность автопилота грузовиков: пределы сенсоров
Пробег в 6 млн км без ДТП на М-11 показывает устойчивость автономной системы на хорошо изученном маршруте. Этот результат нельзя напрямую переносить на другие трассы, климатические зоны и смешанный поток. Основные ограничения связаны с качеством данных и переходными ситуациями.
1. Погода и деградация сенсоров. Дождь, снег, грязь, туман, брызги и встречное солнце ухудшают видимость для разных типов оборудования по-разному. Загрязненная линза, обледеневший радар или засвеченная камера требуют обслуживания и осторожного перевода системы в ограниченный режим.
2. Динамика дорожной среды. Ремонтные работы, временные ограждения, стертая разметка, открытые шлюзы и неожиданно перестроившийся легковой автомобиль меняют условию быстрее, чем обновляется карта. Сенсоры обнаруживают объект, но корректная интерпретация его движения зависит от маршрута, правил и качества алгоритма.
3. Связь и безопасное завершение рейса. Потеря канала связи не должна оставлять грузовик без определения дальнейшего поведения. В штатных сценариях используются заранее рассчитанные маршруты, снижение скорости и минимальный риск-маневр. Удаленный оператор помогает принять решение, хотя не способен заменить мгновенное управление машиной в опасной ситуации.
4. Смешанное движение. Автономный тягач делит трассу с легковыми автомобилями, автобусами, аварийными службами и пешеходами. Открытый вопрос — кто отвечает за маневр человека, нарушивший заранее согласованную логику машины. Регуляторы и страховщики будут учитывать такое поведение при оценке рисков.
5. Обновления, ремонт и кибербезопасность. После каждого обновления ПО требуется проверка сценариев, а после ремонта — калибровка сенсоров. Версия алгоритма, состояние оборудования и журнал действий оператора должны сохраняться для разбора инцидента. Отсутствие такой истории осложнитление ответственности между владельцем, перевозчиком и разработчиком.
Удаление инженеров-испытателей и операторов безопасности из кабин зависит не только от зрелости алгоритмов. Переход к полностью автономному движению требует юридического режима, подтвержденной статистики инцидентов и страховой модели, рассчитанной на SAE L4. До этого гибридный контур остается рациональным компромиссом, хотя он снижает экономию на оплате труда.
Правовой режим и ответственность разработчиков
Первые российские коммерческие рейсы идут в рамках экспериментального правового режима. Полноценный федеральный закон о высокоавтоматизированных транспортных средствах запланирован к вступлению в силу 1 сентября 2027 года. Его ключевая задача — разделить ответственность за инцидент между владельцем транспортного средства и разработчиком программного обеспечения.
Даже появление такого закона не закрывает все вопросы. В аварии могут участвовать поставщик сенсорного оборудования, интегратор, оператор удаленного сопровождения, владелец дороги и перевозчик. Юридическая норма определяет распределение ролей, а реальная классификация инцидента потребует технической экспертизы. На глобальном уровне правовые режимы также остаются неодинаковыми.
Два параметра пока неизвестны. Первый — точная дата полного исключения операторов безопасности из кабин на всех участках движения. Второй — итоговая стоимость страхования полностью автономного грузовика при регулярной эксплуатации вне экспериментальных режимов. Оба показателя напрямую влияют на OPEX и срок окупаемости.
Прогнозные ориентиры выглядят следующим образом. В 2028 году ожидается точка паритета себестоимости мили между автономным и обычным грузовиком. К 2035 году отраслевой прогноз допускает долю беспилотных перевозок в автомобильном грузообороте на уровне 19–25%. Эти даты относятся к сценариям, в которых законодательная рамка, стоимость сенсоров и эксплуатационная модель меняются согласованно.
Инвестиционный вердикт
Беспилотный грузовик проходит экономическую проверку на длинном магистральном маршруте с постоянным грузопотоком, высокой долей груженых километров и понятной логистикой загрузки. При полном снятии водительской ставки простая окупаемость надбавки за один год требует пробега примерно 201–241 тыс. км. Текущий диапазон экономии в 10–14% растягивает окупаеммость примерно до 2,1–3,6 года при пробеге 300 тыс. км и до 4,2–7,1 года при сохранении прежней загрузки.
Короткие и смешанные плечи остаются экономически уязвимыми: сложная сценария движения съедает преимущество полной загрузки, а надбавку в CAPEX не удается амортизировать. Для крупного парка решающими станут стоимость оператора безопасности, прогнозируемая остаточная стоимость сенсорного оборудования и страхование. До формирования устойчивой модели эти статьи следует включать в финансовую модель без оптимистических допущений.
Окно массовой окупаемости для первых автономных коридорных парков открывается around 2027–2028 годов, после вступления закона в силу и приближения к паритету себестоимости. Широкое распространение к 2035 году остается реалистичным сценарием при одновременном снижении стоимости сенсоров, росте круглосуточной загрузки и решении вопросов ответственности. Без этих трех условий беспилотные грузовики останутся дорогим specialized оборудованием.