Мировая мощность ВИЭ достигла 5,15 ТВт: как меняется глобальный энергобаланс
По данным Fast Company Middle East, совокупная установленная мощность возобновляемых источников в мире впервые достигла 5,15 ТВт — рекордного показателя на фоне подготовки к глобальным целям 2030…
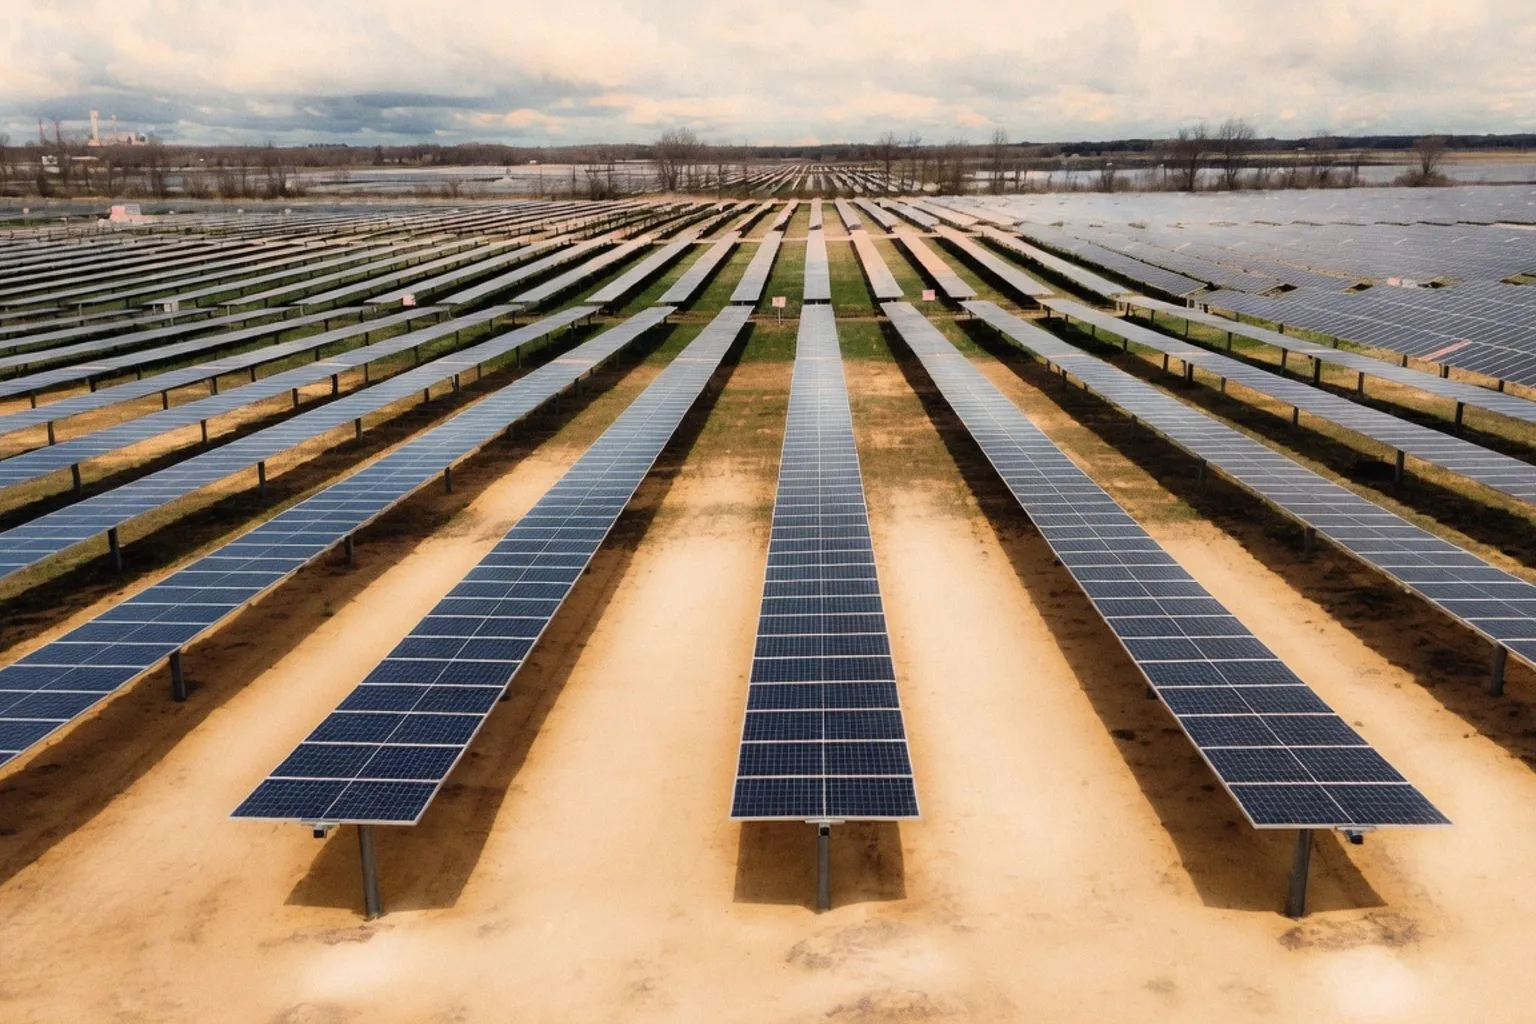
Рекордные 5,15 ТВт: мировая возобновляемая энергетика разгоняется к 2030 году
По данным Fast Company Middle East, совокупная установленная мощность возобновляемых источников в мире впервые достигла 5,15 ТВт — рекордного показателя на фоне подготовки к глобальным целям 2030 года и структурного перелома в энергобалансе крупнейших экономик. Для капитала вопрос уже не столько в объёме ввода, сколько в маржинальности проектов и эффективности CAPEX на разных рынках. Темпы глобального развёртывания растут, но картина сильно зависит от региона.
Европейский рынок: рост есть, но прирост сжимается
Euronews со ссылкой на Eurostat сообщает, что во втором квартале текущего года 54,1% электроэнергии в ЕС было произведено из возобновляемых источников — включая биотопливо. Это незначительно ниже показателя за аналогичный период прошлого года (54,3%), что сигнализирует о торможении динамики на высокой базе. Годовой рост генерации на ВИЭ составил 2,8%, тогда как общее производство электроэнергии увеличилось на 3,2%. При этом газовая генерация прибавила 3,9%, частично компенсируя замедление «зелёного» прироста.
Структура европейского микса смещается в сторону солнца: фотовольтаика обеспечила 41,6% генерации (год назад — 37%), ветер — 27,7%, гидро — 22,6%. В июне солнечная энергетика впервые стала крупнейшим источником электричества в ЕС. По общему энергобалансу — с учётом отопления и транспорта — ВИЭ заняли 26,2% в 2025 году против 25,2% в 2024-м. Электричество остаётся самым «зелёным» звеном европейской экономики, и именно здесь формируется основной инвестиционный контур.
Где рентабельность держится, а где ждать сетевого прорыва
Лидеры по доле ВИЭ в электрогенерации — Латвия (97,7%, в основе — каскад Даугавы и массовая бытовая солнечная), Дания (94%, ветер) и Хорватия (92,2%, гидро). Аутсайдеры — Словакия (19,8%, около 70% мощностей приходится на атом) и Чехия (20,9%, опора на атом и ископаемое топливо).
Из этого следует жёсткий финансовый вывод. В странах с высокой базой эффект масштаба в солнечной генерации практически исчерпан: панели дешевеют, но LCOE проекта всё сильнее упирается в стоимость накопителей и сетевой инфраструктуры. Следующий виток маржинальности — это OPEX на распределённую генерацию, батарейные системы и гибкие контракты на потребление, а не новые солнечные поля.
В странах с низкой базой — Словакии, Чехии — дешевле удерживать инвестиции в атом и газ, чем наращивать CAPEX на ВИЭ при текущих ценах. Прорыва стоит ждать не от снижения стоимости панелей, а от удешевления систем хранения и оптимизации сетевой инфраструктуры. Глобальный рубеж 5,15 ТВт подтверждает масштаб индустрии, но доходность отдельных проектов всё больше определяется локальной конфигурацией рынка и качеством регуляторики.