Почему утроение мощностей ВИЭ упирается в дефицит инвестиций и сетевых сетей
По данным совместного доклада IRENA, Global Renewables Alliance и председательства COP31, к 2030 году миру предстоит ввести более 6 ТВт новых возобновляемых мощностей — больше, чем за все предыдущие годы вместе взятые.
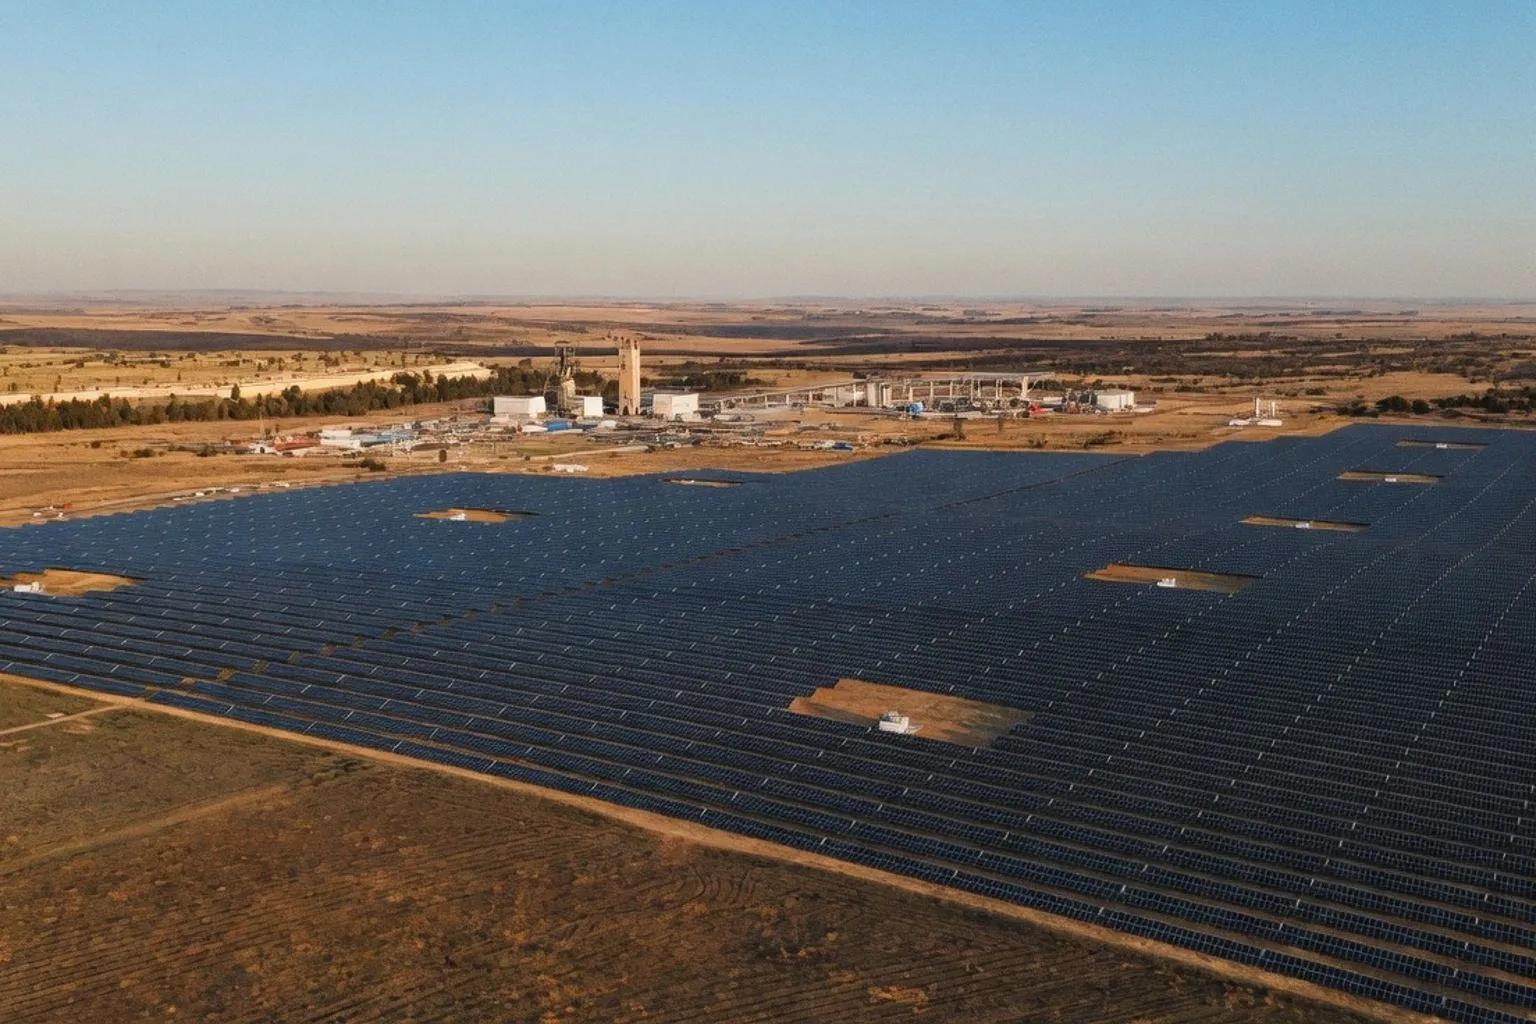
Цена утроения: $8,6 трлн и удвоение вложений в сети
На горизонте 2026–2030 это означает дополнительные $8,6 трлн инвестиций и среднегодовой ввод 1 200 ГВт, тогда как рекорд 2025 года составил лишь 693 ГВт. Разрыв между целевым и фактическим CAPEX остаётся главным узким местом для выполнения обязательств COP28.
CAPEX-рамка: что должна дать отрасль
Соглашение COP28 2023 года зафиксировало ориентир в 11,2 ТВт установленной мощности ВИЭ к 2030 году. Для его достижения среднегодовой темп ввода должен практически удвоиться — с 693 ГВт до 1 200 ГВт. Суммарный инвестиционный ценник — $8,6 трлн на пятилетку, из которых до $1 трлн в год должно направляться исключительно на расширение, модернизацию и обеспечение гибкости сетей. Для сравнения: в 2025 году на эти цели ушло лишь $525 млрд — требуемый объём почти удваивается, и без этого удвоения утроение мощностей остаётся декларацией.
Корпоративный спрос держит маржу, но не снимает сетевой дефицит
Параллельная картина от RE100 (Climate Group): свыше 70 компаний-членов закрывают не менее 90% электропотребления за счёт ВИЭ, а совокупный показатель 408 отчитавшихся участников достиг 59% (рост с 53% годом ранее). Однако реальность жёстче маркетинговых обязательств: HP сместил собственный дедлайн достижения 100% ВИЭ с 2025 на 2040 год, Meta в июле вышла из инициативы, не сумев выполнить технические критерии, а участники из Южной Кореи покрывают ВИЭ лишь 12% своего потребления, формируя при этом около 10% национального спроса на электроэнергию. Членская база RE100 выросла на 60% с 2020 года, но без ускорения grid-инвестиций даже агрегированный корпоративный off-take не конвертируется в поставленные мегаватты.
Куда пойдёт капитал
Экономика проекта однозначна: при сохранении текущих темпов финансирования сетей отставание от цели 2030 года к 2027-му превысит 20%. Для индустрии это сигнал перенаправить капитал в HVDC, накопители и услуги по управлению распределённой генерацией — сегменты с наиболее предсказуемой маржой и коротким сроком окупаемости. Корпоративные PPA сохранят ценность как якорный off-take, но не заменят grid-CAPEX. Вердикт: без удвоения годовых вложений в сети — с $525 млрд до $1 трлн — бенчмарк COP28 придётся либо пересматривать, либо менять механизм его финансирования.